
採用情報

-
ホーム
-
商品を探す
-
店舗を探す
-
ご利用案内
-
介護のお役立ち情報
-
採用情報
-
加盟店募集
-
おすすめ商品・特集一覧
-
ケアマネジャーさん向けページ
-
公式SNS
-
お問い合わせ
-
サイトについて

-
監修:株式会社ソーシャルサービス

-
08
-
100歳までの資産を守る!
今から始める賢いお金の使い方
老後のお金は足りるだろうか?」人生100年時代と言われる今、このような不安を感じている方は少なくありません。テレビや新聞などの報道では、「老後資金2,000万円」、「継続的な物価の上昇」、「年金だけでは不安」といった話題を目にする機会も増えました。そのため、株式や投資信託などで「もっと資産を増やさなければ」と焦ってしまう方もいるかもしれません。
しかし、人生後半に本当に大切なのは、「資産を増やすこと」も大事ですが、「安心して使い続けられる資産を守ること」です。お金は、貯めることだけが目的ではありません。毎日健康で自分らしく生活し、大切な人との時間を楽しむために使うものでもあります。また、家族に迷惑をかけないように準備をしておくことも、お金との上手な付き合い方の一つです。
今回は、人生100年時代を安心して暮らすために、無理なく実践できる「お金との付き合い方」をご紹介します。
-
-
01「増やす」から「賢く取り崩す」という考え方若い頃は、収入を増やし、資産をつくることが大切でした。シニア世代になると、多くの人のお金の関心は「いかにお金を減らさないか」という守りの資産運用に集中しがちです。しかし、人生後半で大切なのは、いきいきと生き、やりたいことをやり、人生の満足度を高めながら、資産を計画的に減らしていくことです。重要なのは、取り崩しながらも資産の運用を継続し、資産減少のスピードを緩やかにすることです。
- 今ある資産を守ること
- 必要な時に使えること(趣味や余暇、人との交流、健康など)
- 長く安心して暮らせること
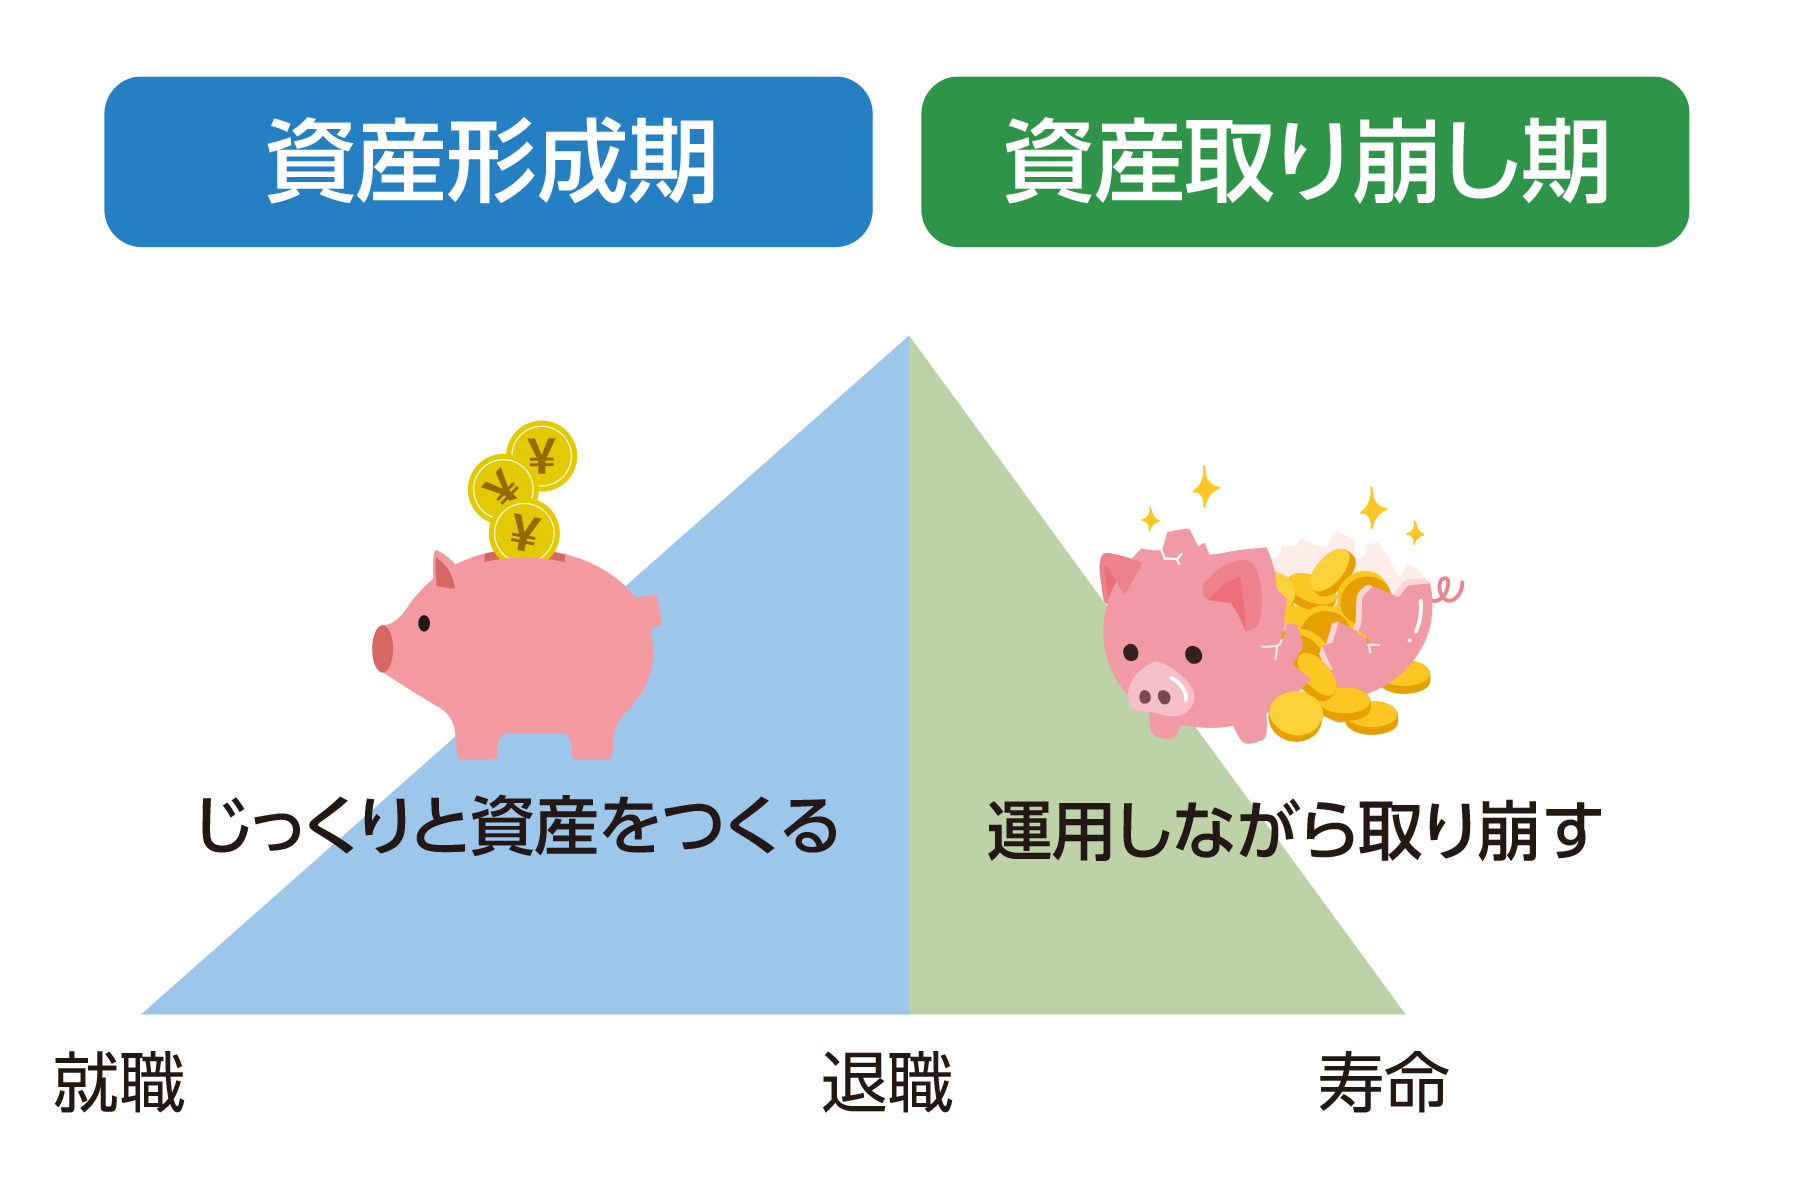
資産を増やすことよりもむしろ、「いつ、どのくらいのペースで使っていくか」を考え、運用しながら取り崩していく意識を持つ必要があります。資産運用などで、無理に大きな利益を目指すよりも、「困らないこと」を優先することが安心につながります。 -
02人生100年時代に考えたい「お金との付き合い方」
①毎月の収支を確認する
まずは、「毎月どれくらい使っているのか」を知ることから始めましょう。しかし、毎日の収支をまとめてチェックするのは大変です。そんな時は次の3つに絞ってチェックしましょう。
■ 固定費の確認
家計を見直す際に、まずチェックをしておきたいのが「固定費」です。固定費は毎月同じ金額を支払い続けるものなので、スマホ代など一部でも節約できると、年間トータルの出費を減らすことができます。
- 住宅費(家賃や住宅ローン)
- 公共料金(光熱費など)
- 通信費(スマホやインターネット)
- 保険の支払い(共済など)
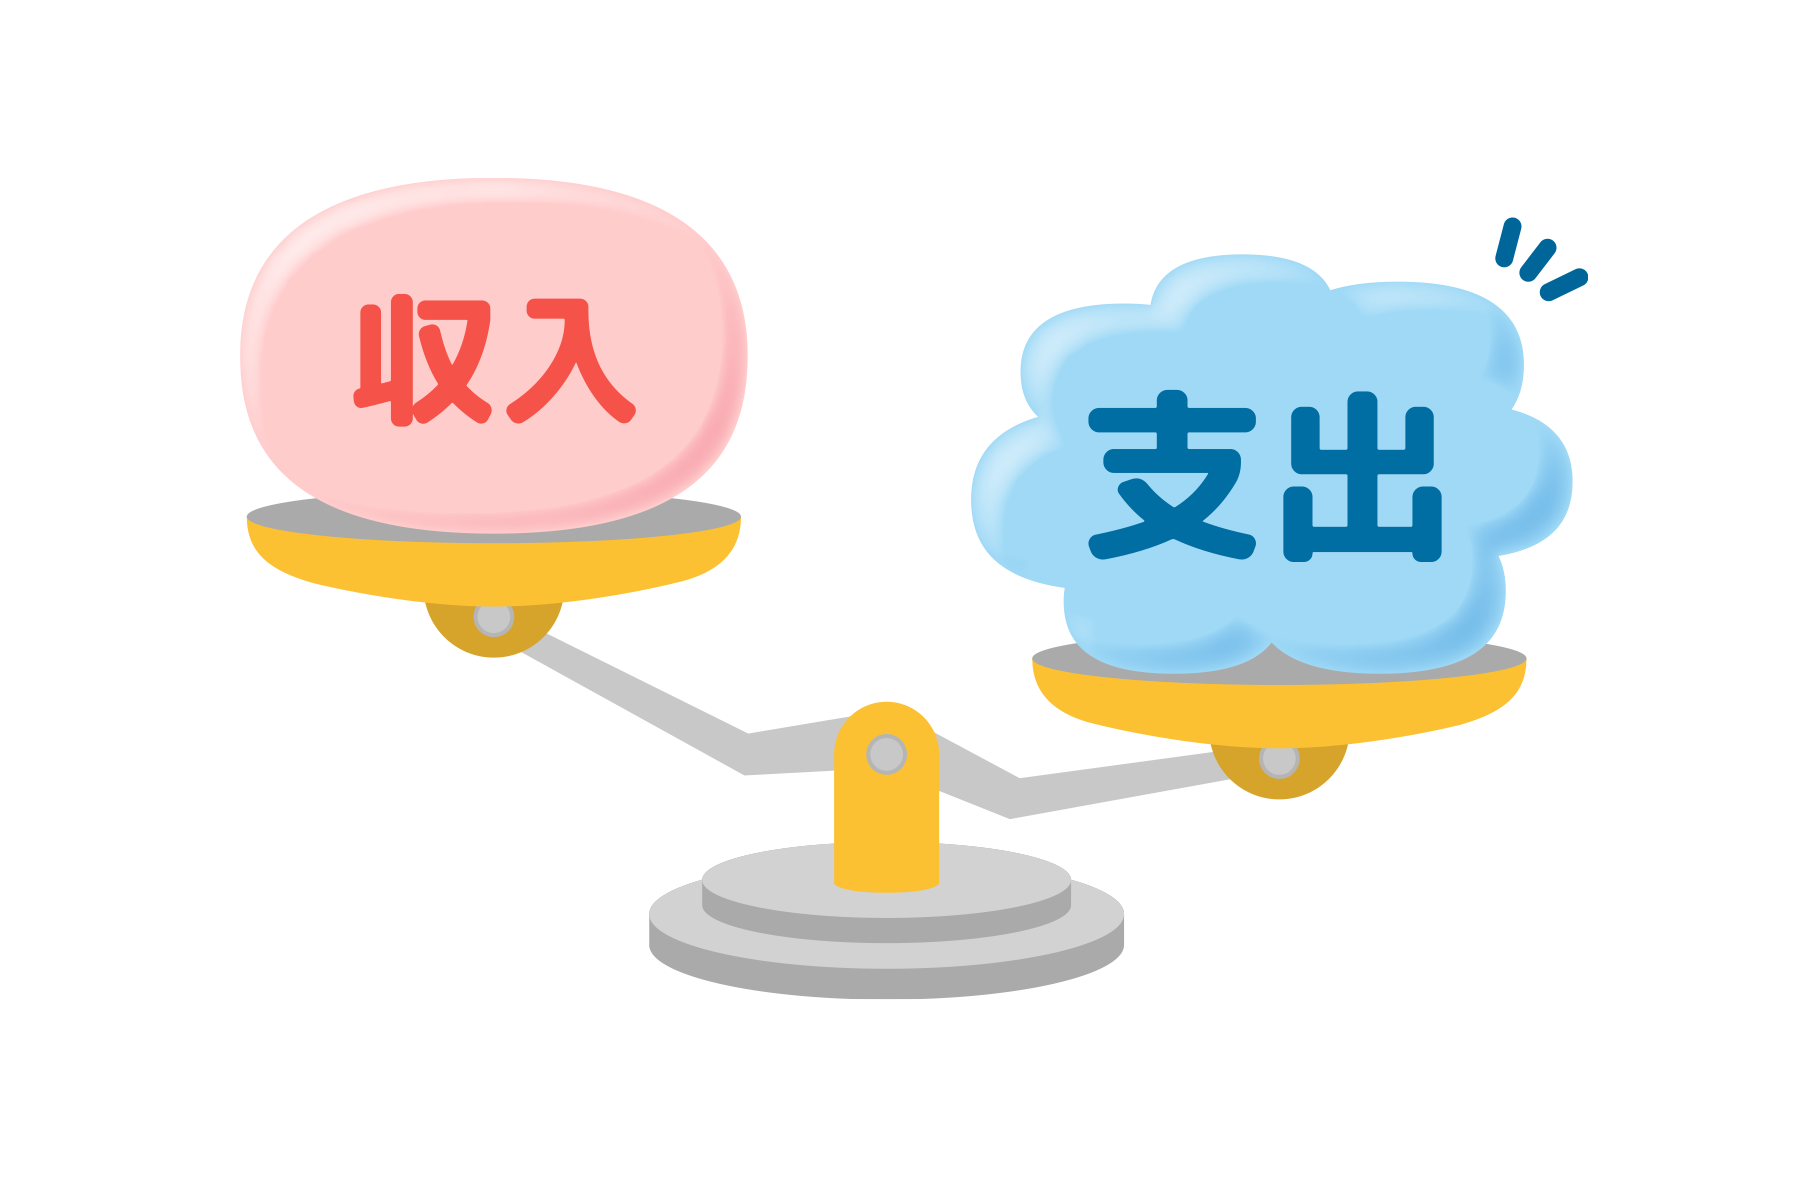
■ 買い物等での明細を確認
レシートやクレジットカードの明細を確認しましょう。とはいえ、レシートやクレジットの明細を細かくチェックするのは面倒ですので、ざっくりと費目別に仕分けることだけを意識してみましょう。
- 食費
- 交際費
- 趣味
- 雑費
■ 収入や貯蓄額を把握
現在の年金収入や貯蓄額がいくらか把握したうえで、老後のための備えがきちんと確保できるのか、ということもチェックしましょう。また、貯蓄をする場合は、「いつまでにいくら貯めるか」を明確にしたうえで、毎月の貯蓄額をきちんと決めるとよいでしょう。
- 年金収入
- 貯蓄額
- 投資信託 など
家計の「見える化」を行うと、現状が把握でき、安心感も生まれます。
②生活費に優先順位をつける
生活費は、固定費と変動費に分けることができます。毎月ほぼ一定額かかる支出が固定費で、住宅費や通信費、保険料、サブスクリプションサービス料金などがあります。一方、変動費は月によって金額が変わる支出で、食費や水道光熱費、日用品、交際・娯楽費などが該当します。
固定費は、一度見直すと節約効果が続きやすいため、動画配信や音楽配信、アプリ、会員サービスなどは、一つ一つの金額が小さくても、複数契約しているものがないか確認し、不要なサービスは解約しましょう。
変動費は月によって金額が変わるため、使い方を意識することで支出を抑えやすくなります。ただし、無理に切り詰めてしまうとストレスにもつながりますので、例えば、買い物前に必要なものをメモして無駄買いを防ぐなど、続けやすい工夫が必要です。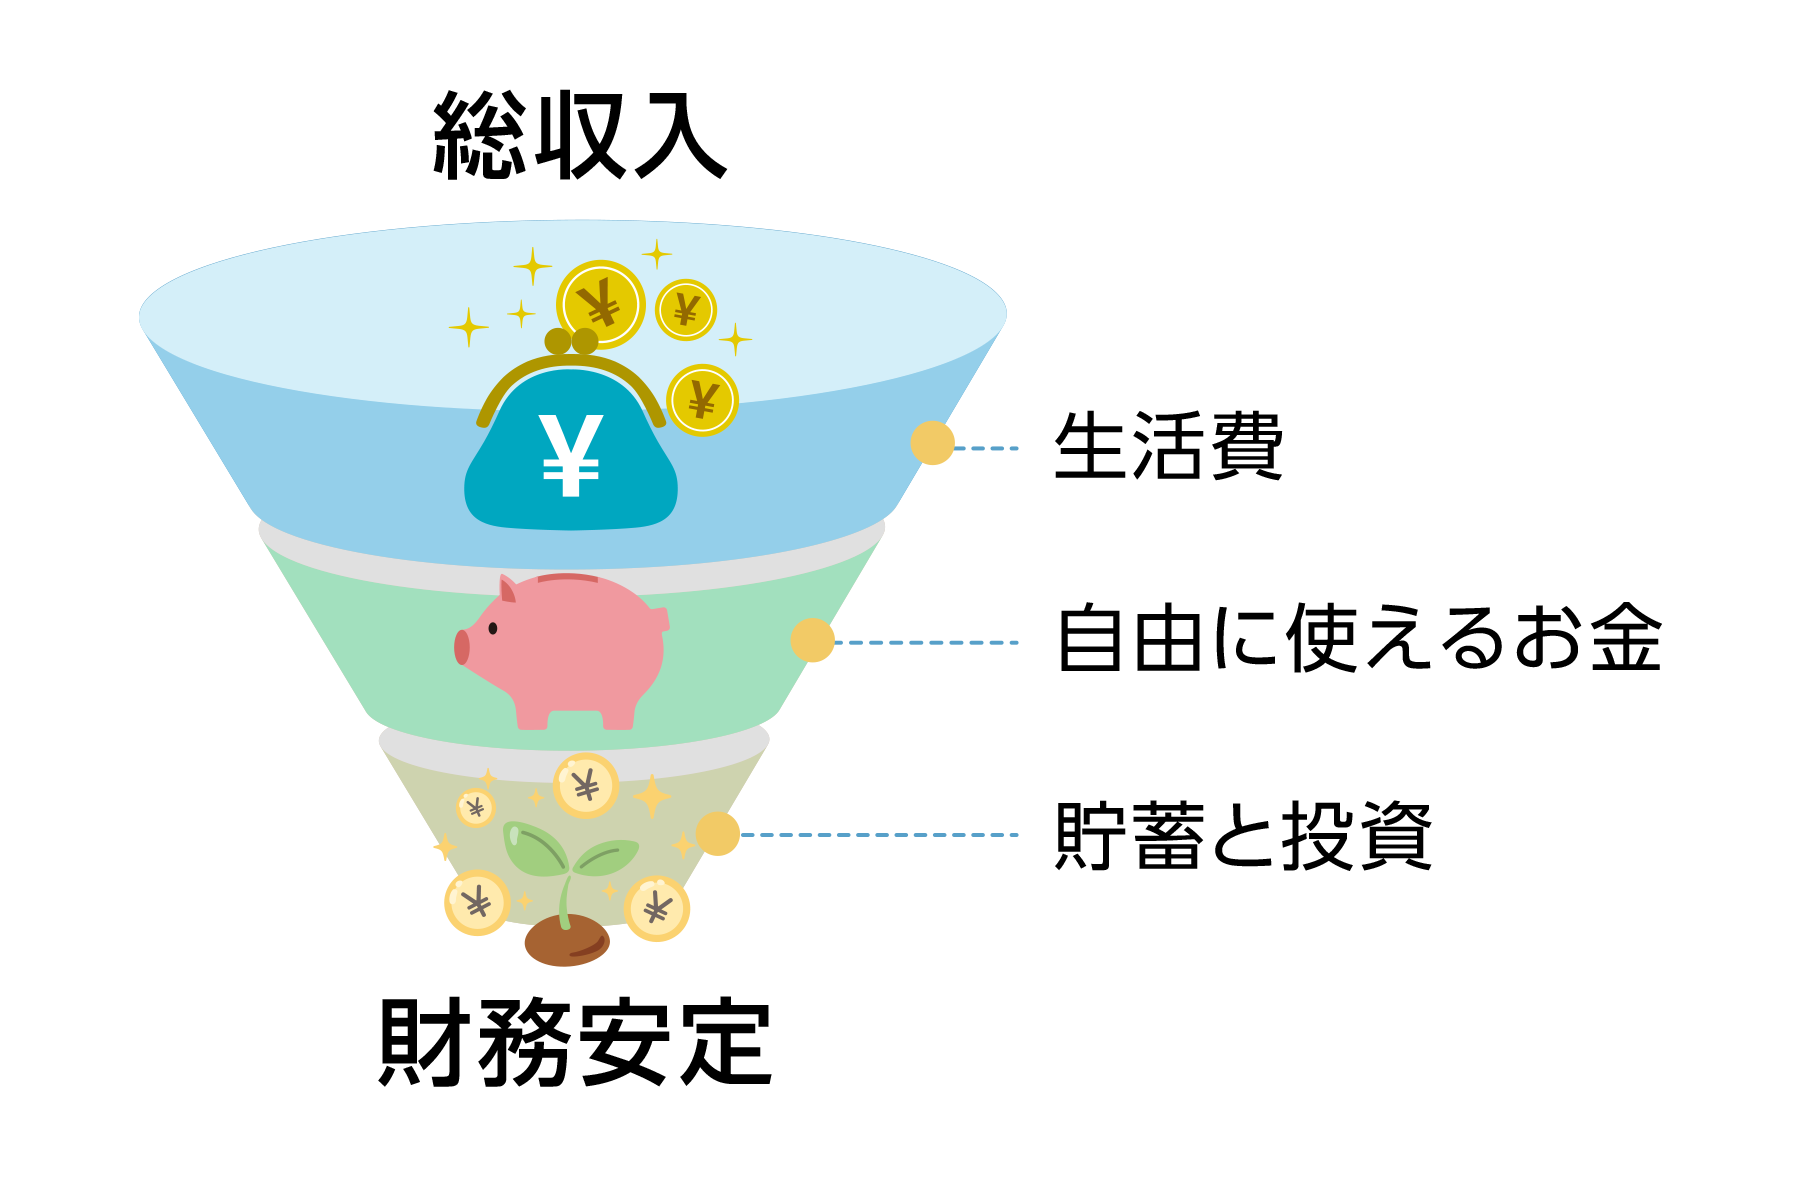
③健康への投資を惜しまない
シニア世代にとって、健康管理は重要な要素となります。高齢になると健康状態が変化し、医療費や介護の負担も増えてきます。
■ 予防医療
健康診断や人間ドック、予防接種を定期的に受診しましょう。 健康寿命を長く維持するためにも予防医療にお金を使うことは有効です。各種検診の費用を自治体や健康保険組合が補助する仕組みもありますので、上手に活用しましょう。
■ 介護・医療保険
将来の介護費用や医療費用に備えた保険に加入すると、結果的に支出を減らせる場合があります。要介護状態や病気にならなければ対価のない出費となりますが、いざという時の備えとして活用しましょう。ただ、加入する際は、制度をよく理解した上で、しっかり検討しましょう。
■ 睡眠・食事・運動
生活習慣病の予防や管理には、睡眠・食事・運動が重要です。これらにお金を使うことは「出費」ではなく、「将来への投資」と考えることもできます。健康でいることが、結果として医療費や介護費用を抑えることにもつながります。
④住まいを安全に整える
住宅設備の老朽化や身体の変化により、住み慣れた家でも不便に感じることが出てくることがあります。解決策の一つとして、介護保険制度を利用した住宅改修を行えば工事費用の負担も軽減できますし、福祉用具の活用でより安全な環境を整えることも大切です。転倒やケガは、その後の生活に大きな影響を与えます。住まいを安全に整えることも大切です。
- 手すりの設置
- 段差の解消
- 滑りにくいマット
⑤詐欺や悪質商法に注意する
シニア世代は「お金」「健康」「孤独」の3つの大きな不安を持っているといわれています。悪質業者は言葉巧みにこれらの不安をあおり、親切にして信用させ、年金や貯蓄などの大切な財産を狙っています。近年、シニア世代を狙った詐欺は手口も年々巧妙化しています。
- 「今すぐ契約を」
- 「必ず儲かります」
- 「あなただけに特別なお話です」
このような言葉には注意が必要です。
迷った時は、一人で判断せず、家族や信頼できる人に相談しましょう。「すぐに決めない」ことが、自分の資産を守る第一歩です。
⑥キャッシュレス決済を無理なく活用する
スマートフォンやカード等で支払うキャッシュレス決済は、便利なだけでなく、お金の管理にも役立ちます。
- 小銭を用意する必要がない
- 現金を下ろす手間がなくなる
- 盗難のリスクを軽減する
- ポイントが貯まる
また、利用履歴を確認できるため、「何に使ったか」が分かりやすくなるとともに、家族が確認できるようにすることで、不正利用がないかなどを定期的にチェックすることが可能です。ただし、使いすぎにはご注意。自分に合った決済方法を選ぶことが大切です。
⑦家族とお金の話をしておく
お金の話は、家族であっても少し話しにくいものです。しかし、入院やもしもの際に預金管理や支払い手続きができなくなり、困ってしまうケースは少なくありません。
- 通帳や印鑑の保管場所がわからない
- 引き落とし口座を把握していない
- 重要書類の保管場所がわからない
- 保険に入っているかどうかわからない
- 緊急時にどうするか決めていない
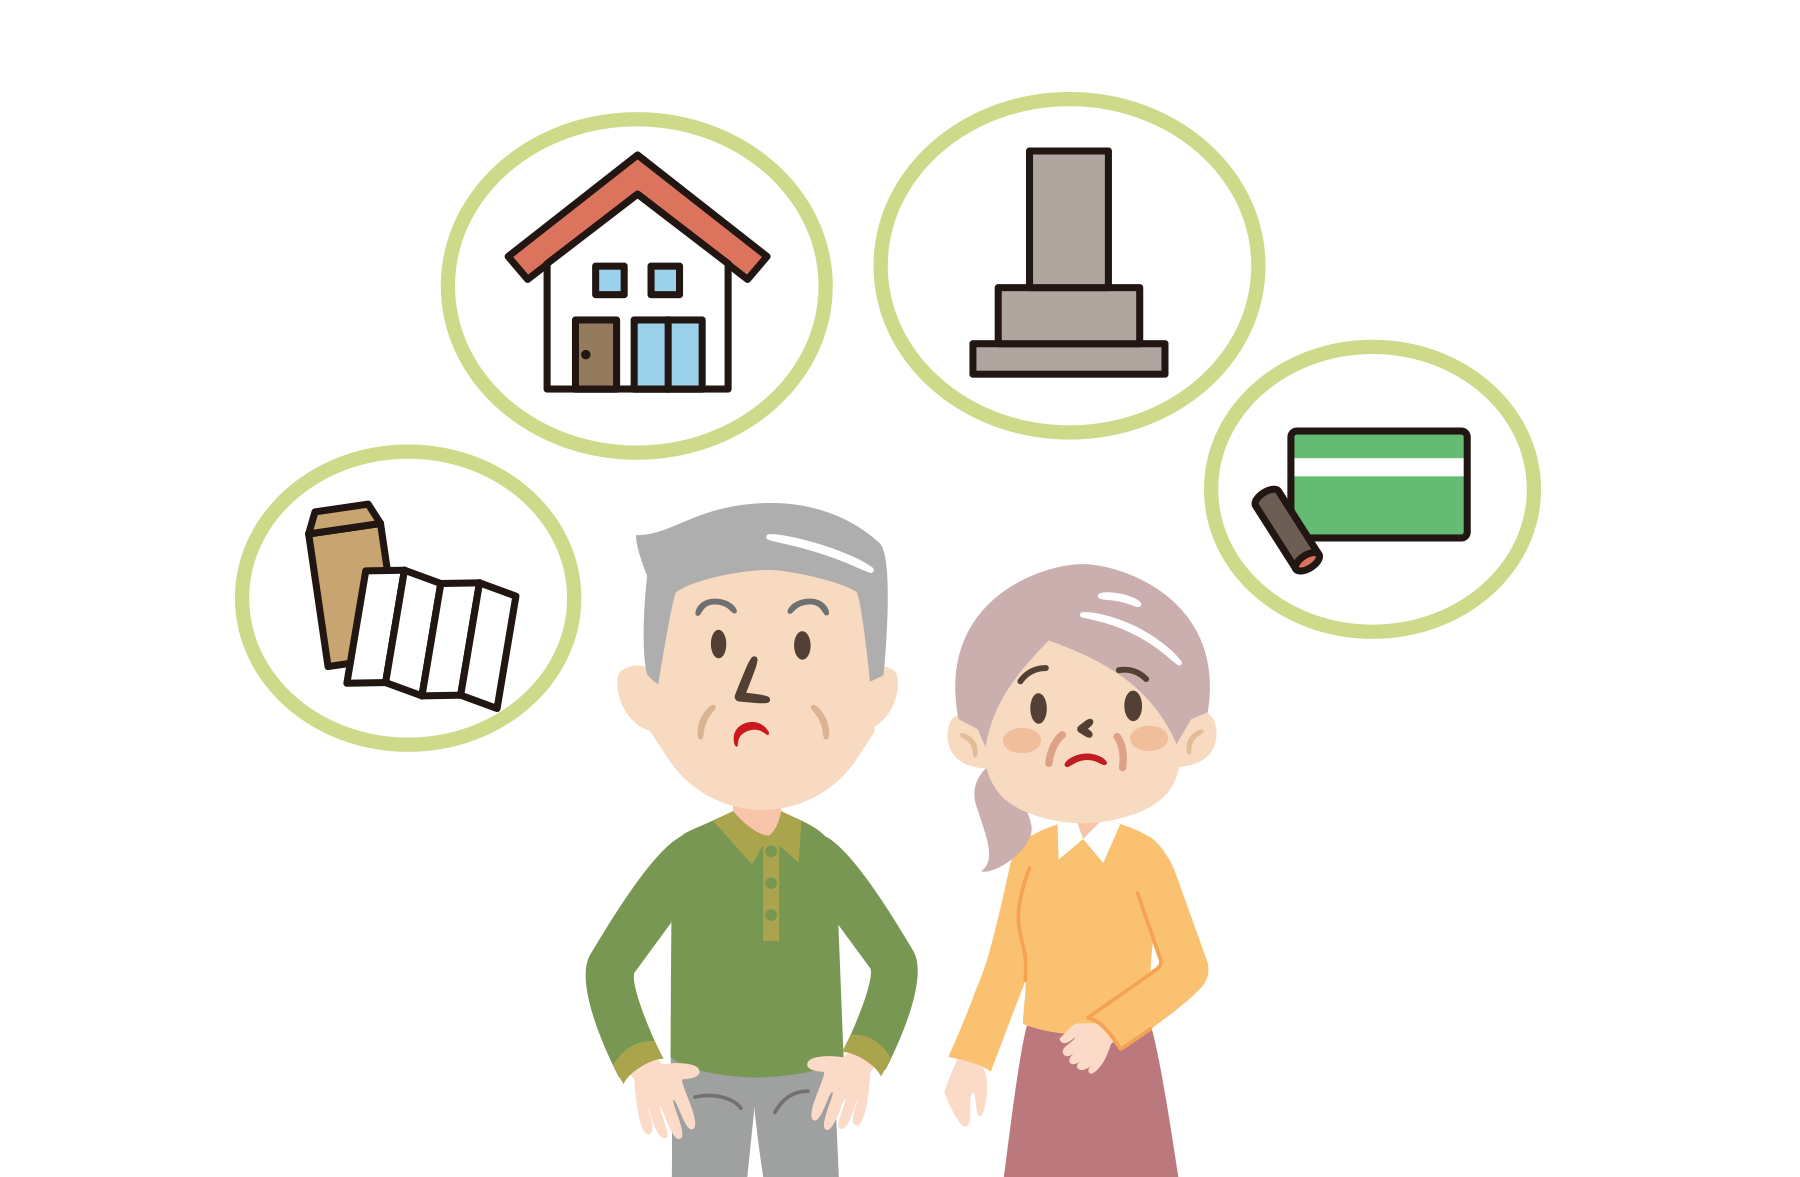
これらを家族で事前に共有しておくことと、もしもの時に安心です。特に注意が必要なのが、認知症など本人の判断能力が低下した後です。金融機関では、本人の意思確認が難しい場合、家族であっても簡単に手続きを進められなくなる場合があります。そうならないように、「元気なうちに話しておく」ことが大切です。
⑧「使うためのお金」も考える
シニアになると、「いかにお金を減らさないか」という守りの資産管理に集中しがちですが、節約してお金を減らさないようにすることも大事ですが、「何のためにお金を使うか」を考え、資産を計画的に減らしていくことも大事です。
自分のためにお金を使うというと旅行や外食がその典型ですが、そのような経験は思い出となり、人生を豊かにしてくれます。しかし、年齢が高くなると、体力も低下し、出かけることも億劫になってしまいます。同じ経験をするなら、できるだけ体が動く若いうちにしておきたいものです。
- 旅行
- 趣味
- サークル活動
- 孫と過ごす時間
⑨無理な資産運用はしない
当然ですが、現役時代に比べて老後の方が収入は減ります。よって老後に資産運用をする際には、現役時代と違ってやってはいけないことがあります。以下の3点に注意しましょう。
■ 目的のない資産運用
老後の定期的な収入源は、基本的に公的年金です。たとえ働き続けたとしても、現役時代より多くの年収を稼ぐケースは稀です。だから資産運用において大失敗は許されません。そのためには、「資産運用の目的を明確にすること」が大切です。それは、目的が明確であれば、
- 投資する金額
- 投資する期間
- 目標利回り
も明確になり、気付かないうちに無理・無茶な投資をしてしまうことを格段に減らすことができます。
■ 退職金等の一括投資
退職時に退職金を受け取る方もいらっしゃるでしょう。退職金は現役最後の収入となるため、計画的に運用したり使ったりしたいものです。とはいえ、全額を一括で運用に回してしまうことは避けた方がいいでしょう。資産運用における大事な基本に「分散投資」があります。たとえば、1,000万円の退職金を受け取った場合、200万円を年に1回、5年間に分けて投資するなど、時間と金額を分散することでリスクを減らすことが期待できます。また、日本と海外、株と債券など、投資対象を分散することも大切です。
■ ハイリスクな投資
たとえば、FX(外国為替証拠金取引)や株を使ったデイトレードなど、「短期間で大きな利益を狙う投資」はハイリスクな投資なので、避けた方がいいでしょう。また、短期でなくても、中小型株への集中投資や、計画性に乏しい不動産投資などもハイリスクな投資となり、注意が必要です。
-
03「安心して暮らせること」を目標にする人生後半のお金の目標は、「お金持ちになること」ではありません。
- 毎日安心して暮らせる
- 必要な時に使える
- 家族に迷惑をかけない
そんな状態を目指すことが大切です。
無理をして増やそうとするよりも、限りある資産を守りながら、必要な時には上手に使う。趣味を楽しんだり、旅行へ出かけたり、大切な人と食事をしたり。そうした時間を支えてくれるのがお金です。「使うこと」に罪悪感を持ちすぎず、自分にとって価値のあることに使っていきましょう。そして、健康や趣味、人との交流やつながりなど、「人生を豊かにすること」にも目を向けてみましょう。


店舗検索
Search Store
地図をクリックしてください
店舗検索
Search Store
地図をクリックしてください


Copyright(c) DUSKIN CO., LTD All Rights Reserved.